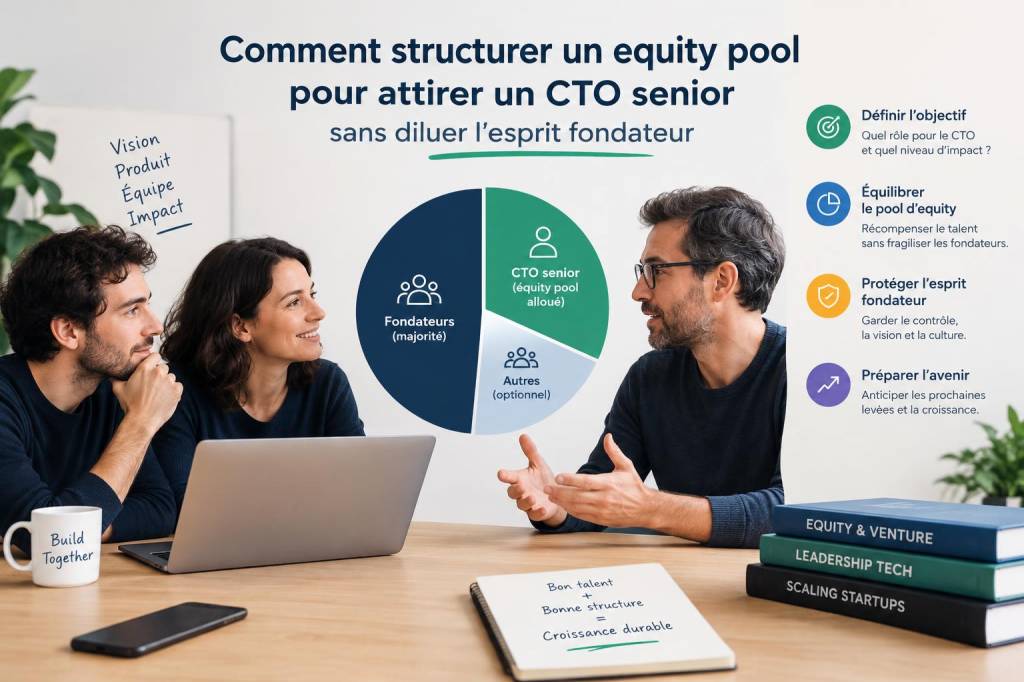
Attirer un CTO senior dans une startup est souvent un moment charnière : c'est la promesse d'une montée en puissance technologique, mais aussi un test pour la culture et l'alignement des fondateurs. J'ai souvent vu des fondateurs hésiter entre offrir trop d'équité — au risque de perdre l'esprit fondateur — ou offrir trop peu, et se retrouver avec un CTO démotivé ou prêt à partir. Voici comment je structure habituellement un equity pool pour séduire un CTO senior tout en préservant l'ADN de l'équipe fondatrice.
Comprendre les enjeux avant de calculer les parts
Avant toute négociation, il faut clarifier ce qu'on cherche réellement : est-ce des compétences techniques pointues, une capacité à recruter et manager une équipe, une vision produit, ou tout cela à la fois ? Un CTO senior apporte plus que du code : il apporte de la crédibilité, du recrutement, une architecture scalable, et souvent des connexions précieuses.
J'aime poser ces questions en interne :
Les réponses orientent la taille du pool, la structure des clauses et la forme de la rémunération (salaire vs équité vs bonus performance).
Définir la taille du pool : pragmatisme et benchmark
Un equity pool standard pour recruter des C-level dans une early-stage se situe souvent entre 5% et 15%, mais ce chiffre n'est pas une règle immuable. J'ai constaté que :
Plutôt que de se fixer sur un pourcentage magique, je recommande de partir d'un scénario financier : modéliser la cap table avant et après l'entrée du CTO, en prenant en compte les tours de financement prévus. Cela permet d'évaluer l'impact réel sur la propriété et le contrôle.
Choisir la forme d'attribution : options, actions ou phantom shares ?
Trois options courantes :
Pour préserver l'esprit fondateur, j'utilise souvent un mix : une petite part en equity directe (BSPCE ou actions gratuites), complétée par un plan de phantom shares lié aux objectifs business et à la valorisation future. Cela offre sécurité et upside sans céder la majorité du capital.
Vesting et cliff : protéger l'entreprise et motiver le CTO
Le vesting est crucial. J'opte souvent pour :
J'ajoute fréquemment des milestones de performance : certaines tranches de vesting peuvent être conditionnées à l'atteinte d'objectifs techniques (ex : MLP en production, recrutement d'une équipe de X ingénieurs, réduction des coûts d'infrastructure). Cela évite de récompenser l'intention pure sans résultat.
Mécanismes pour préserver l'esprit fondateur
Préserver l'esprit fondateur, c'est maintenir la vision et l'autorité décisionnelle. Quelques leviers pratiques :
Ces mécanismes structurent le pouvoir sans rendre la proposition au CTO inacceptable pour des VCs potentiels.
Alignement via KPIs et rémunération variable
Pour moi, l'équité est un levier d'engagement mais n'est pas la seule solution. J'aime combiner :
Ce package mixte rassure le CTO (sécurité) et maintient la pression sur l'impact business (upside réel).
Comment présenter l'offre au CTO sans effrayer ni sous-vendre
La transparence est essentielle. Je présente toujours :
J'explique aussi la culture et le rôle exact : le CTO ne doit pas seulement être rémunéré, il doit se sentir propriétaire de la mission. J'encourage les discussions ouvertes sur la gouvernance pour que le CTO comprenne qu'il aura de l'influence opérationnelle même s'il n'a pas la majorité des parts.
Quelques exemples concrets
| Startup A (seed) | CTO reçoit 6% via BSPCE, vesting 4 ans, cliff 1 an. Prime de performance en phantom shares représentant 3% additionnels payables à l'IPO. |
| Startup B (pre-seed) | CTO reçoit 4% actions gratuites + possibilité de 4% phantom sur objectifs (scaling infra, recrutement 10 devs). Clause de double vote pour fondateurs. |
| Startup C (late seed) | CTO chez un concurrent recruté avec 2% equity + salaire élevé + package RSU/phantom indexé sur exit. |
Ces configurations montrent qu'il n'existe pas une seule formule : tout dépend du stade, des attentes et de la tolérance à la dilution.
Si vous souhaitez, je peux vous aider à modéliser votre cap table avec l'entrée d'un CTO ou à préparer un template d'offre adapté à votre situation (BSPCE vs actions gratuites vs phantom shares). Cela vous permettra d'avancer sereinement dans les négociations et de préserver l'esprit fondateur tout en attirant le talent technique dont vous avez besoin.